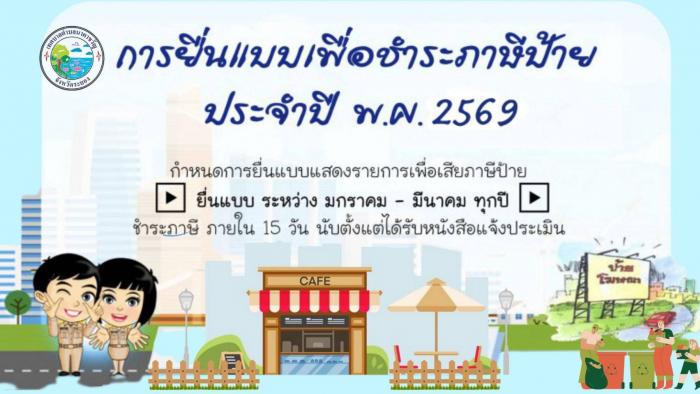
ภาษีป้าย
ยื่นแบบ มกราคม-มีนาคม ทุกปี ชำระภาษี ภายใน 15 วันนับแต่วันได้รับแจ้งประเมิน ค่าปรับ ไม่มายื่นแบบตามกำหนด ปรับ5,000-50,000บาท เงินเพิ่ม ไม่ชำระภายใน15 วัน นับแต่วันแจ้งประเมิน คิดเงินเพิ่ม 2% ของภาษี ต่อเดือน ป้ายที่ต้องเสียภาษี ป้ายที่ต้องเสียภาษีได้แก่ ป้ายแสดงชื่อยี่ห้อ หรือเครื่องหมายที่ใช้ ในการประกอบการค้า หรือกิจการอื่นเพื่อหารายได้ ไม่ว่าจะแสดง หรือโฆษณา ไว้ที่วัตถุใดๆ ตักอักษร ภาพ หรือเครื่องหมายที่เขียนแกะสลัก จารึก หรือทำให้ ปรากฏด้วยวิธีใดๆ ไม่เป็นป้ายที่ได้รับการยกเว้นจากภาษีป้าย ป้ ายที่ได้รับการยกเว้นไม่ต้องเสียภาษี ได้แก่ ป้ายที่แสดงไว้ ณ โรงมหรสพ ป้ายที่แสดงไว้ที่สินค้า ป้ายที่แสดงไว้ในบริเวณงานที่จัดขึ้นเป็นครั้งคราว ป้ายที่แสดงไว้ที่คนหรือสัตว์ ป้ายที่แสดงไว้ภายในอาคารที่ใช้ประกอบการค้า หรือประกอบกิจการ อื่น หรือภายในอาคาร ซึ่งเป็ นที่รโหฐาน ทั้งนี้เพื่อหารายได้ และแต่ละป้ายมีพื้นที่ ไม่เกินกำหนดในกฎกระทรวง ป้ายของราชการส่วนกลาง รายการส่วนภูมิภาค หรือราชการส่วน ท้องถิ่น ตามกฎหมายว่าด้วยเรื่องกฎระเบียบบริหารรายการแผ่นดิน ป้ายขอองค์การที่จัดตั้งขึ้นตามกฎหมายว่าด้วยการจัดตั้งองค์การ ของรัฐบาล หรือตามกฎหมายว่าด้วยการนั้นๆ และหน่วยงานที่นำรายได้ส่งรัฐ ป้ายของธนาคารแห่งประเทศไทย ธนาคารออมสิน ธนาคารอาคาร สงเคราะห์ ธนาคารเพื่อการเกษตรและสหกรณ์ และบริษัทเงินทุนอุตสาหกรรม แห่งประเทศไทย ป้ายของโรงเรียนเอกชนตามกฎหมายว่าด้วยโรงเรียนเอกชนหรือ สถาบันอุดมศึกษาเอกชน ที่แสดงไว้ ณ อาคารหรือบริเวณของโรงเรียนเอกชน หรือสถาบันศึกษาเอกชนนั้น ป้ายของผู้ประกอบการเกษตรซึ่งท าผลผลิตอันเกิดจากการเกษตร ของตน ป้ายของวัด หรือผู้ด าเนินกิจการเพื่อเป็ นประโยชน์ทางศาสนา ป้ายของสมาคมหรือมูลนิธิ ป้ายที่กำหนดในกฎกระทรวง


 ยื่นแบบ มกราคม-มีนาคม ทุกปี
 ค่าปรับ ไม่มายื่นแบบตามกำหนด ปรับ5,000-50,000บาท
 เงินเพิ่ม ไม่ชำระภายใน15 วัน นับแต่วันแจ้งประเมิน คิดเงินเพิ่ม 2% ของภาษี ต่อเดือน
 ป้ายที่ต้องเสียภาษี
 ไม่เป็นป้ายที่ได้รับการยกเว้นจากภาษีป้าย