สรุปครบ จบเรื่อง “ภาษีที่ดินและสิ่งปลูกสร้าง”
รู้ไว้ เข้าใจง่าย ไม่สับสน 
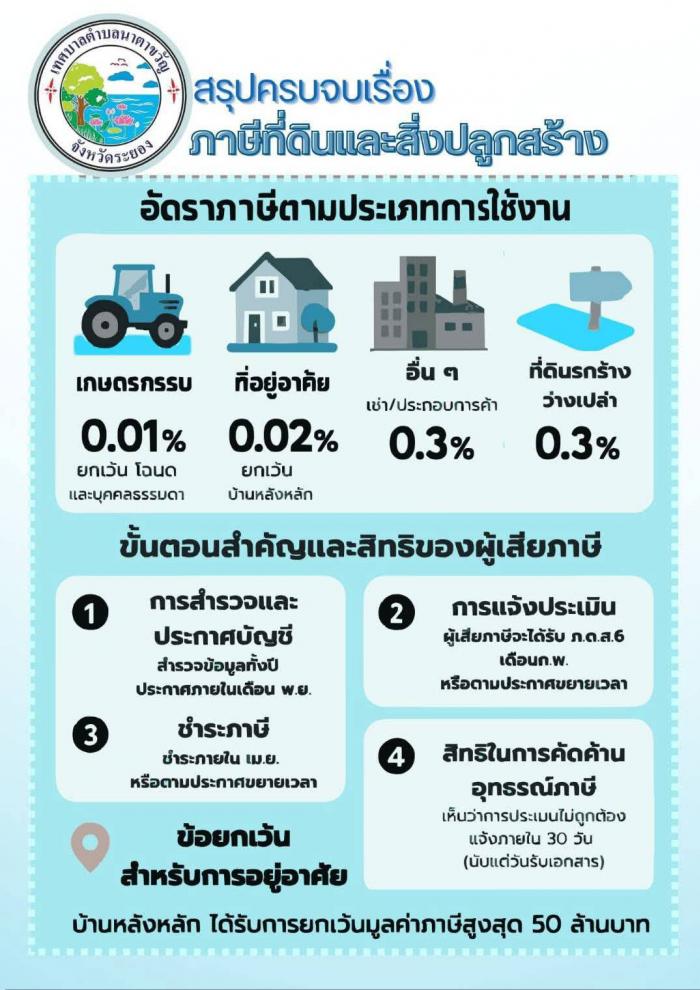
 ภาษีที่ดินและสิ่งปลูกสร้าง คิดอย่างไร ?
คำนวณจาก  มูลค่าประเมินที่ดินและสิ่งปลูกสร้าง  อัตราภาษีตามประเภทการใช้ประโยชน์
โดยแบ่งการใช้ประโยชน์ออกเป็น 4 ประเภทหลัก ดังนี้ 
 1. เกษตรกรรม
อัตราจัดเก็บจริงเริ่มต้น 0.01%
ยกเว้นภาษี กรณีมีโฉนด และเป็นบุคคลธรรมดา  2. ที่อยู่อาศัย
อัตราจัดเก็บจริงเริ่มต้น 0.02%
ยกเว้นภาษี กรณีเป็น บ้านหลังหลัก  3. อื่น ๆ (พาณิชยกรรม / อุตสาหกรรม)
อัตราจัดเก็บจริงเริ่มต้น 0.30%  4. ที่ดินรกร้างว่างเปล่า
อัตราจัดเก็บจริงเริ่มต้น 0.30%  ขั้นตอนสำคัญ & สิทธิของผู้เสียภาษี  การสำรวจและประกาศบัญชี
สำรวจข้อมูลตลอดทั้งปี
ประกาศบัญชีภายใน เดือนพฤศจิกายน  การแจ้งประเมินภาษี
ได้รับแบบแจ้งประเมิน ภ.ด.ส. 6
ภายใน เดือนกุมภาพันธ์
(หรือเป็นไปตามการขยายเวลาที่กำหนด)  การชำระภาษี
ชำระภายใน เดือนเมษายนของทุกปี
(หรือช่วงเวลาที่มีการขยายกำหนด)  สิทธิในการคัดค้านและอุทธรณ์
หากเห็นว่าการประเมินไม่ถูกต้อง
ยื่นคัดค้านได้ภายใน 30 วัน
นับจากวันที่ได้รับเอกสาร  ข้อยกเ… |